Dietro ogni bottiglia di vino si nasconde una rete di dipendenze globali: dal gas al vetro, dal sughero alla chimica industriale, le tensioni geopolitiche ridisegnano gli equilibri di una delle eccellenze del Made in Italy
16 novembre 2026
5 min lettura
L’industria vitivinicola è subordinata alla disponibilità di materie prime industriali e geologiche, legate ad equilibri sottilissimi. Quando questi equilibri si rompono, mutano o si interrompono bruscamente, si aprono vere e proprie le “faglie geopolitiche”. Tali sommovimenti non colpiscono unicamente le rotte di navigazione o le quote di mercato legate all'export del vino ma la bottiglia prima ancora che venga riempita. Il prodotto rivela così il suo scheletro industriale, come il vetro, il suo o alcune componenti chimiche utilizzate per la produzione. Come quantificato dalle inchieste del Corriere Vinicolo riprese da La Màdia, il solo aumento dei costi di materie prime, energia e logistica ha presentato un conto da oltre 800 milioni di euro per il solo comparto vinicolo italiano, con rincari dei fattori produttivi compresi tra il 20% e il 60%.
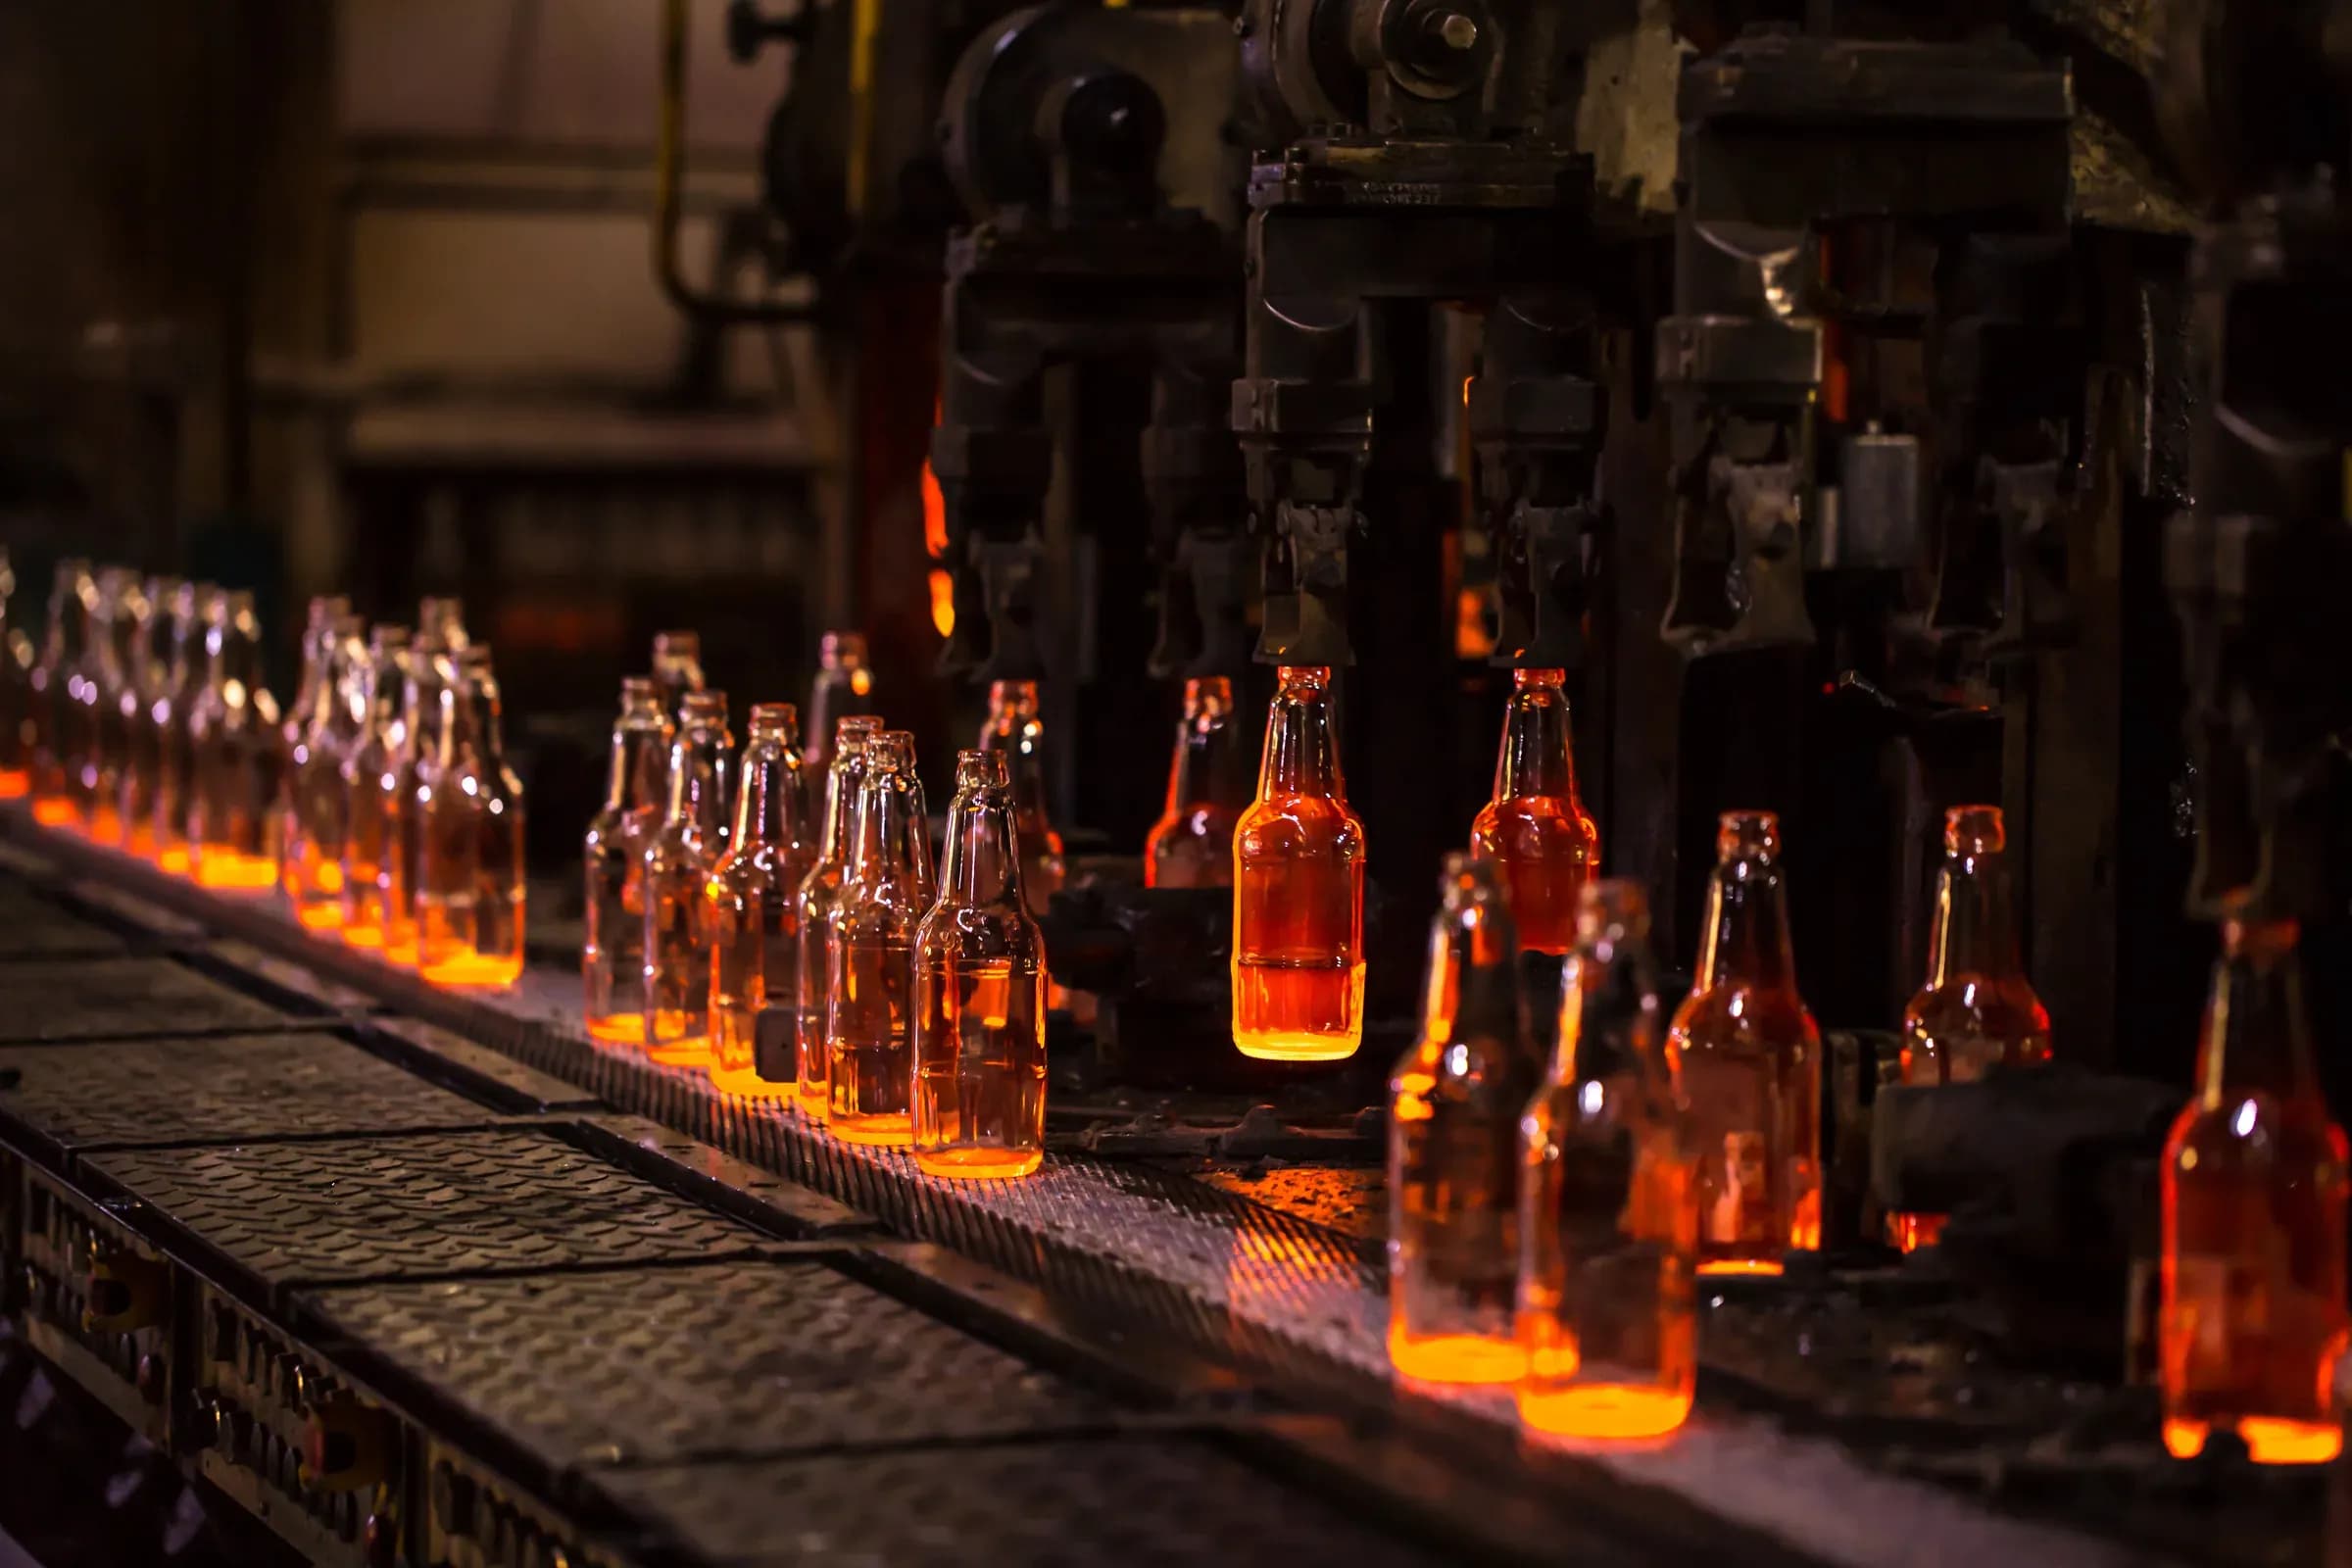
La vulnerabilità più immediata risiede nell'involucro: lo shock energetico europeo innescato anche dalla frattura con la Russia ha fatto contrarre la produzione oltre ad incrementare in notevolmente i prezzi dei contenitori. Fondere silice, carbonato di sodio e calcare a temperature superiori ai 1.500 gradi è un processo dipendente da forni continui, il cui spegnimento comprometterebbe irrimediabilmente l'integrità strutturale. I prezzi industriali del gas e dell'energia elettrica nel Vecchio Continente restano stabilmente superiori da due a quattro volte rispetto a quelli dei concorrenti manifatturieri americani e asiatici. La risposta del settore, spinta sia da esigenze di budget sia da normative ambientali è stata quella di accelerare la transizione verso bottiglie alleggerite o packaging alternativi. Tuttavia, sul fronte ecologico e commerciale, il paradosso del vetro è palese: come rileva un'indagine di Gambero Rosso, mentre nel mondo del vino si moltiplicano i proclami sulla sostenibilità agronomica, il solo packaging incide tra il 24% e il 40% dell’impronta carbonica complessiva di una bottiglia, e oltre l’80% di tale quota è imputabile esclusivamente al vetro.
Se il vetro è una questione che pertiene soprattutto a questioni energetiche, la chiusura ermetica della bottiglia intreccia geografia estrattiva, monopolio naturale e determinismo geografico. Il sughero naturale non risponde alla logica della delocalizzazione industriale: la sua coltura esige il clima mediterraneo, terreni acidi e una pazienza biologica incompatibile con i ritmi del capitale moderno.
Infatti, i dati dell'industria aggregati dal Natural Cork Council mostrano come il Portogallo da solo controlli circa il 34% delle foreste di quercia da sughero e oltre il 50% della produzione globale di grezzo, cifra che sfiora l’80% se sommata alla vicina Spagna. Il bacino iberico detiene di fatto un cartello naturale sulla chiusura nobile del vino. Sebbene il sughero mantenga il primato per ragioni di prestigio e affinamento in bottiglia, negli ultimi anni ha subito l'avanzata delle chiusure a vite in alluminio e dei polimeri derivati dagli idrocarburi. Tali alternative sintetiche non hanno fatto altro che trasferire la dipendenza da un monopolio agro-forestale, quello iberico, alle catene globali legate alla bauxite e in generale all'industria petrolchimica, a loro volta condizionate dalle oscillazioni del greggio e dal controllo cinese sulle filiere dei metalli industriali.
Il vincolo più insidioso, tuttavia, non si tocca né si vede: è invisibile. La moderna enologia industriale infatti, dipende strettamente da una filiera di coadiuvanti chimici e additivi, la cui mappa geopolitica disegna una profonda asimmetria tra l'Occidente consumatore e l'Asia fornitrice. Il caso paradigmatico è quello dell’acido tartarico (E334), il correttore di acidità fondamentale impiegato per bilanciare i mosti in cantina. Se storicamente l'acido tartarico naturale veniva recuperato quasi per intero dai sottoprodotti della vinificazione, l'ascesa dell'acido tartarico sintetico ha alterato gli equilibri di mercato. Come rilevato nelle analisi di filiera di Chemtradeasia, la Cina concentra circa il 69% della capacità produttiva globale della molecola, relegando l'intera Unione Europea a un residuale 22%. Ciò significa che la stabilità biologica e organolettica delle riserve europee dipende dalla regolarità delle esportazioni cinesi, dalla chimica industriale di Pechino e dai noli dei container che doppiano gli stretti marittimi asiatici. La viticoltura contemporanea, persino nelle sue varianti a minor impatto, riposa su equilibri chimici rigorosi. La protezione fitosanitaria della vite, ad esempio, dipende storicamente da rame e zolfo. Lo zolfo industriale è un sottoprodotto diretto della desolforazione di petrolio e gas naturale; oltre metà del commercio marittimo mondiale di zolfo fa capo ai paesi esportatori di idrocarburi del Medio Oriente. Frizioni nello Stretto di Hormuz non riducono solo i barili di greggio: comprimono le disponibilità di acido solforico e zolfo elementare per i vigneti di mezzo mondo, facendone impennare le quotazioni.
Dalla fusione vetraria legata a doppio filo ai mercati del gas naturale alla corteccia vegetale concentrata nelle province iberiche, fino complessa chimica enologica il cui baricentro strategico si è progressivamente spostato verso l'Asia orientale; l’analisi di questi tre fattori nel lessico dell'eno-geopolitica permette di comprendere che la bottiglia non è dunque solo il custode di una tradizione o l'ambasciatrice culturale di una nazione, ma un condensato di vulnerabilità industriali. Gli andamenti attuali del mercato mostrano una filiera costretta a fare i conti con l'inflazione dei costi di produzione e la frammentazione del commercio globale. In un contesto in cui il potere d'acquisto dei consumatori nei mercati tradizionali stagna e i costi dei fattori produttivi rimangono volatili, il margine di manovra delle aziende si assottiglia. La capacità di presidiare le catene di approvvigionamento, diversificare i fornitori e ottimizzare l'uso delle materie prime critiche è diventata un fattore competitivo fondamentale tanto quanto la qualità dell'uva in vendemmia. Il vino non è più soltanto il frutto della vite e del lavoro dell'uomo, ma il punto di fusione tra geografia dei suoli e geopolitica dei materiali.