Combattere la volatilità e l’incertezza nel gran caos del decennio corrente: capiamo se lo stiamo facendo nel modo giusto
15 maggio 2026
5 min lettura
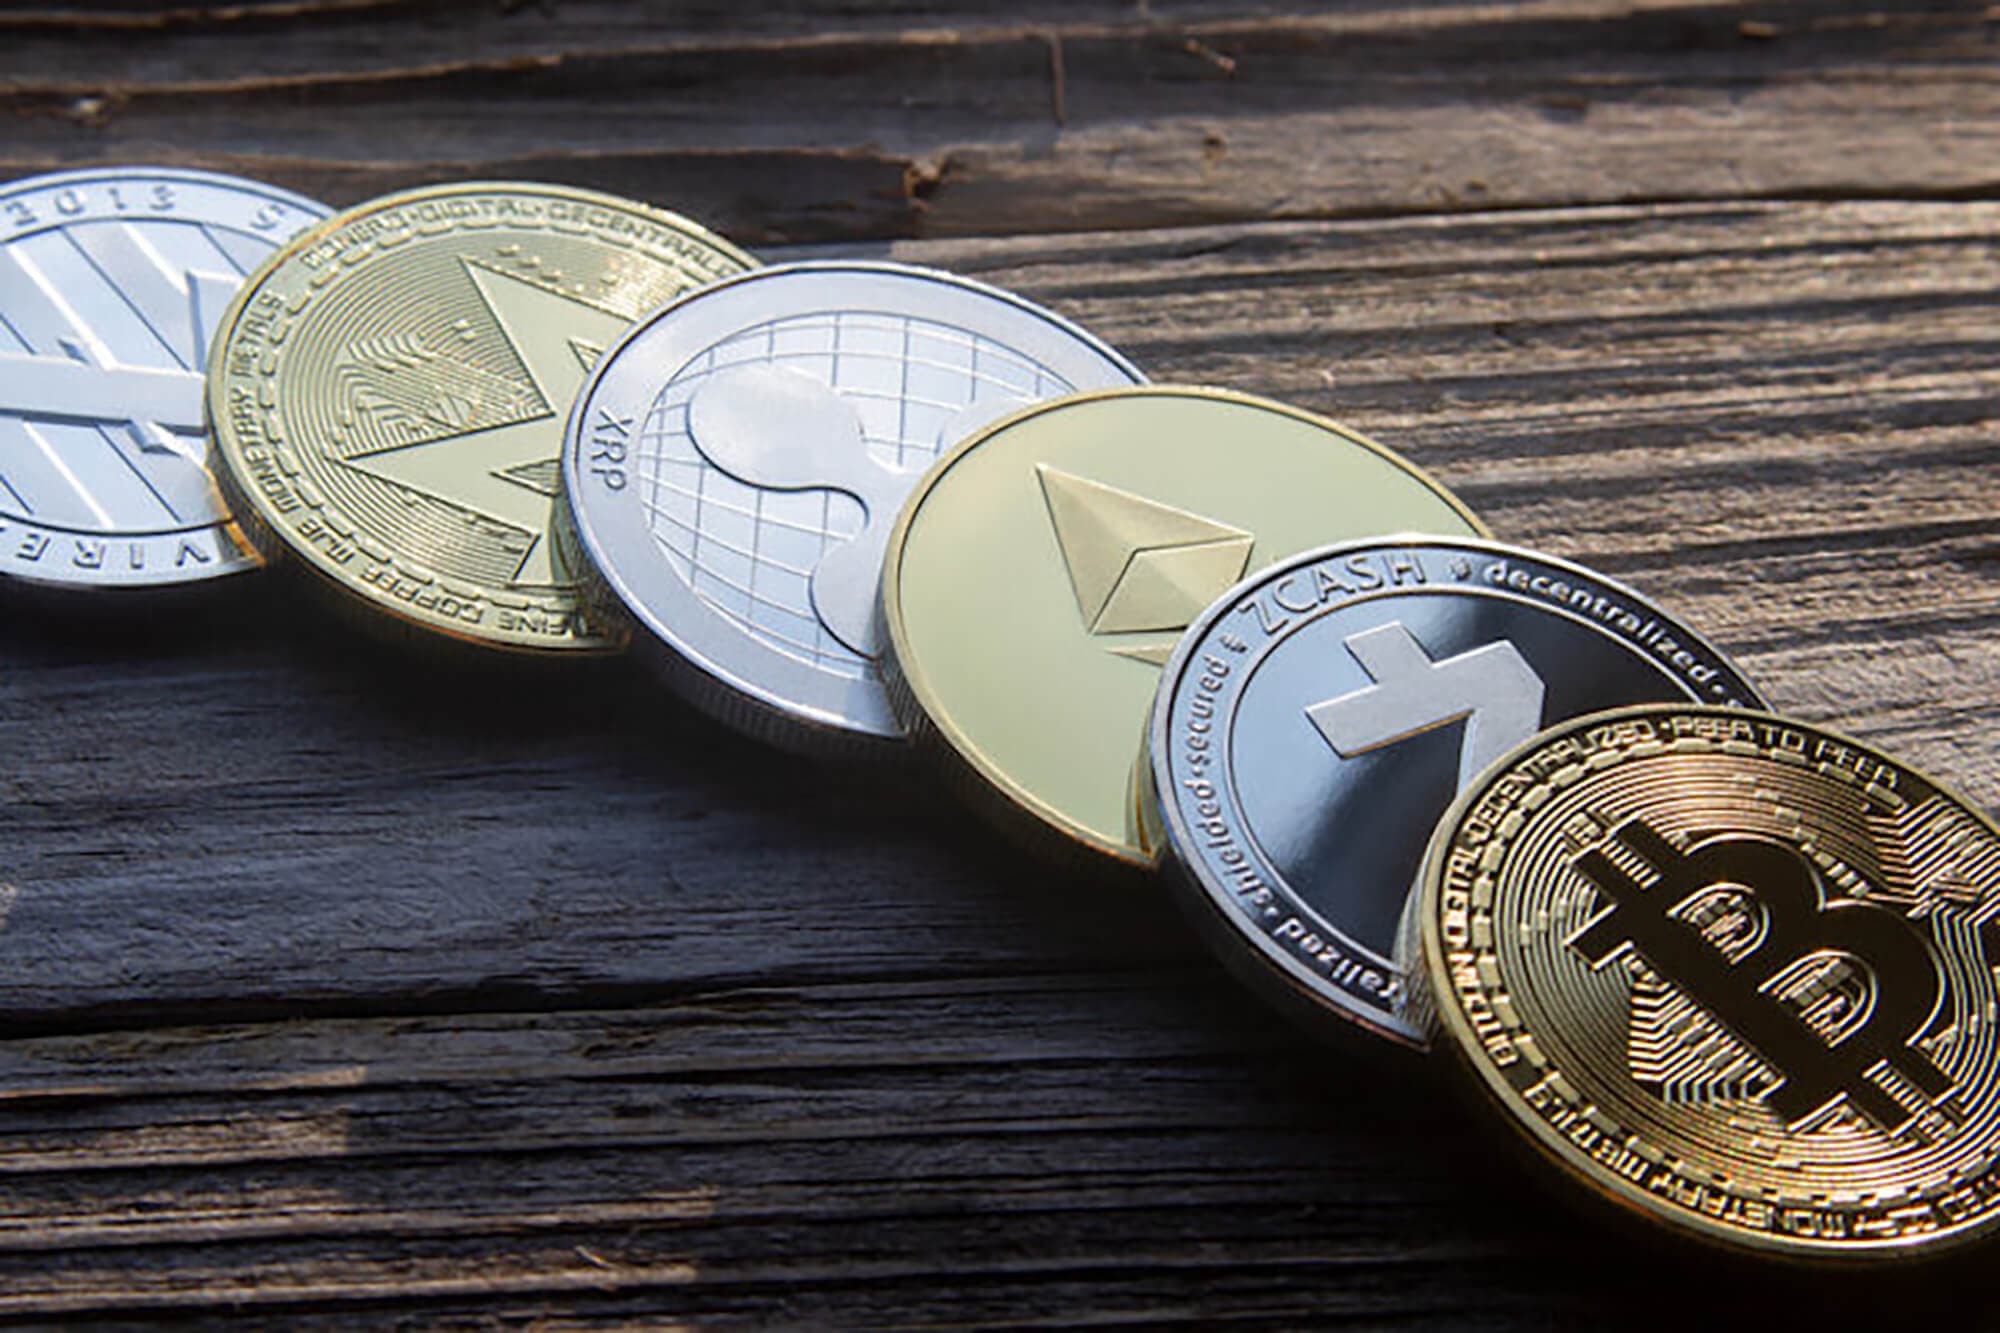
Il sistema monetario e finanziario internazionale si trova attualmente in una fase di trasformazione strutturale, a tutti gli effetti un "bivio" storico paragonabile, per importanza, alla fine del regime di Bretton Woods nel 1971. Al centro di questa metamorfosi non vi sono solo le dinamiche macroeconomiche tradizionali, ma l'ascesa prepotente delle stablecoin, asset digitali che promettono di diventare il tessuto connettivo della finanza globale. La transizione dalle stablecoin come "dollari impacchettati" per il trading di criptovalute volatili a infrastruttura critica per i pagamenti transfrontalieri e la gestione della liquidità aziendale rappresenta il culmine di un decennio di innovazione tecnologica e fermento regolamentare, in cui spesso i timori sono andati di pari passo con i nuovi e continui traguardi.
La domanda che sorge più comunemente tra investitori “old school” e opinione pubblica odierna riguarda la razionalità economica dietro la creazione stessa di una stablecoin: che senso ha uno strumento digitale che ha comunque un peg (parità/corrispettivo) in valuta reale o cripto? La risposta risiede nella distinzione tra la valuta come unità di conto e la valuta come mezzo di regolamento. Le valute tradizionali operano su infrastrutture bancarie spesso lente, limitate dagli orari di ufficio e gravate da intermediari che aumentano costi e tempi di transazione. Al contrario, le stablecoin consentono regolamenti quasi istantanei, riducendo drasticamente le asimmetrie informative e le inefficienze operative.
Mentre le criptovalute non garantite come Bitcoin sono asset speculativi senza promessa di riscatto, le stablecoin rappresentano passività di un emittente che promette la convertibilità alla pari. Le valute tradizionali sono moneta legale emessa da uno Stato o da un'unione monetaria. Tuttavia, la differenza reale sta nel "luogo" dove risiede la moneta: la valuta fiat tradizionale risiede nei registri delle banche centrali e commerciali, mentre la stablecoin risiede su una blockchain pubblica o privata, rendendola accessibile globalmente senza la necessità di un conto bancario tradizionale.
Le stablecoin, di fatto, mantengono un rapporto di 1:1 con il sottostante valutario designato (il dollaro al 99% dei casi), ma non ne condividono le garanzie di equilibrio. Se il dollaro, in quanto moneta, può contare sulle manovre dell’autorità emittente (banca centrale che può fare QE, QT o lavorare collateralmente sui tassi d’interesse a seconda dell’inflazione), la stablecoin fa invece affidamento sulla sola capacità di gestione dei flussi e delle riserve della propria autorità emittente, ovvero una società privata, che può fallire e subire shock di mercato senza la capacità di reagire autoritariamente che pertiene invece ad istituzioni pubbliche e governative come la Federal Reserve o la Banca Centrale Europea.
Il 2025 ha rappresentato un anno di svolta per la regolamentazione globale in materia di asset finanziari digitali e stablecoin nello specifico. L'Unione Europea ha implementato il regolamento Markets in Crypto-Assets (MiCA), mentre negli Stati Uniti è stato introdotto il GENIUS Act (Guiding and Establishing National Innovation for U.S. Stablecoins). Attualmente, esiste una forte preoccupazione tra i legislatori europei (in particolare i Verdi e i Socialisti) che una diffusione eccessiva di stablecoin in dollari possa portare a una "dollarizzazione" de facto dell'economia europea, indebolendo la trasmissione della politica monetaria della BCE. Il MiCA impone agli emittenti di mantenere riserve adeguate e stabilisce un limite di 1 milione di transazioni o 200 milioni di euro al giorno per le stablecoin che non sono denominate in una valuta ufficiale dell'UE. Tuttavia, alcuni analisti avvertono che queste restrizioni potrebbero spingere l'innovazione fuori dal blocco, lasciando l'Europa dipendente da infrastrutture estere.
Negli Stati Uniti, il clima politico sotto l'amministrazione Trump ha favorito un approccio più proattivo. Il GENIUS Act, introdotto dal senatore Bill Hagerty, mira a stabilire un quadro federale chiaro che consenta a emittenti regolati di operare con la benedizione delle autorità di vigilanza bancaria, come l'OCC e la Federal Reserve. A differenza di MiCA, il GENIUS Act vede nelle stablecoin uno strumento per estendere il dominio globale del dollaro, incentivando gli emittenti a detenere titoli di Stato americani come riserva. Il disegno di legge stabilisce criteri precisi per i "permitted issuers" (emittenti autorizzati), includendo filiali di istituzioni di deposito assicurate e emittenti non bancari qualificati.
La competizione tra stablecoin non è solo una battaglia di mercato, ma un confronto geopolitico di vasta scala. Oggi le stablecoin sono diventate sia un sintomo che un motore di cambiamento nel sistema monetario internazionale. Circa il 99% della capitalizzazione di mercato delle stablecoin è oggi denominata in dollari, mentre l'euro rimane marginale con una quota inferiore allo 0,5%. Questa asimmetria conferisce agli Stati Uniti un potere di proiezione finanziaria senza precedenti nell'era digitale. La "dollarizzazione digitale" può verificarsi in regioni con economie instabili o valute deboli, dove i consumatori preferiscono detenere dollari digitali tramite app piuttosto che la propria valuta locale. In risposta, la BCE sta accelerando i lavori sull'Euro Digitale, cercando di creare una controparte pubblica sicura e sovrana che possa competere con le stablecoin private statunitensi.
Oggi, le stablecoin non sono più limitate ai piccoli investitori retail. Grandi multinazionali come Quhuo stanno integrando le stablecoin nelle loro operazioni di gestione della supply chain globale per superare le limitazioni di accesso alle riserve di dollari in determinati mercati esteri. Circle, l'emittente della stablecoin USDC, ha riportato dati finanziari impressionanti per il terzo trimestre del 2025: la circolazione di USDC ha raggiunto i 73,7 miliardi di dollari, con una crescita del 108% rispetto all'anno precedente. Ancora più significativo è il volume di transazioni on-chain, che ha toccato i 9,6 trilioni di dollari, dimostrando che la moneta digitale si muove con una velocità e una frequenza molto superiore alla moneta tradizionale.
Tra sprint e preoccupazioni, le stablecoin si sono affermate come l’asset finanziario digitale del futuro prossimo. Se la loro iper-efficienza “logistica” data dall’immediatezza e ad interesse zero rappresenta un’opportunità incredibile di eliminare opacità, lentezze e illegalità dei sistemi bancari tradizionali, i fattori di rischio restano comunque estremamente importanti. Per cominciare, una crisi di liquidità nel mercato obbligazionario potrebbe rendere impossibile per un emittente vendere rapidamente i propri titoli per soddisfare le richieste di riscatto degli utenti, innescando un collasso sistemico. E questo vale anche per il rischio inverso: se una grande stablecoin dovesse fallire a causa di frodi o errori operativi, la vendita forzata delle sue riserve di Treasuries (che ammontano a decine o centinaia di miliardi) potrebbe destabilizzare il mercato del debito pubblico statunitense, influenzando i tassi di interesse globali e la stabilità economica mondiale.
Guardando al futuro, la sfida principale sarà l'integrazione armoniosa tra le stablecoin private e le nascenti valute digitali delle banche centrali (CBDC). Mentre alcuni vedono questi strumenti come concorrenti, è più probabile che emerga un ecosistema ibrido dove le CBDC forniscono lo strato di regolamento di base e le stablecoin private offrono l'interfaccia programmabile per l'innovazione commerciale. Che sia questa l’arma finanziaria e geopolitica per azzardare una risposta ai nuovi e frammentati ordini internazionali alternativi che stanno proliferando soprattutto in Oriente?